
C’è una regola non scritta che chiunque abbia mai guidato un’automobile conosce, anche senza saperla formulare: quando il greggio sale, si accorgono tutti; quando scende, si aspetta. Non è una percezione soggettiva: è un fenomeno documentato con rigore scientifico, che ha un nome preciso in letteratura economica.
L’ipotesi che ha un nome da fisica
La letteratura economica degli inizi degli anni Novanta ha battezzato questo squilibrio con un’espressione che vale più di molte definizioni: Rockets and Feathers — razzi e piume. L’idea è semplice: quando i costi della materia prima aumentano, i prezzi al consumo decollano come razzi; quando invece il prezzo di quella materia prima si abbassa, la discesa avviene con la lentezza placida di una piuma che cade. O non avviene affatto.
Questa asimmetria non è soltanto una questione di equità verso il consumatore. È qualcosa di più: è una finestra aperta su come funziona la concorrenza in un mercato che, almeno sulla carta, dovrebbe essere tra i più visibili e competitivi dell’intera economia reale. Il distributore di benzina è un’istituzione quotidiana — lo vediamo ogni giorno, con il prezzo esposto per legge su un tabellone che sembra concepito apposta per la trasparenza. Eppure ciò che accade dentro quella filiera, tra il barile di petrolio estratto in qualche deserto del Golfo e il litro pompato nel serbatoio della nostra automobile, è tutt’altro che lineare.
Un trimestre fuori dall’ordinario
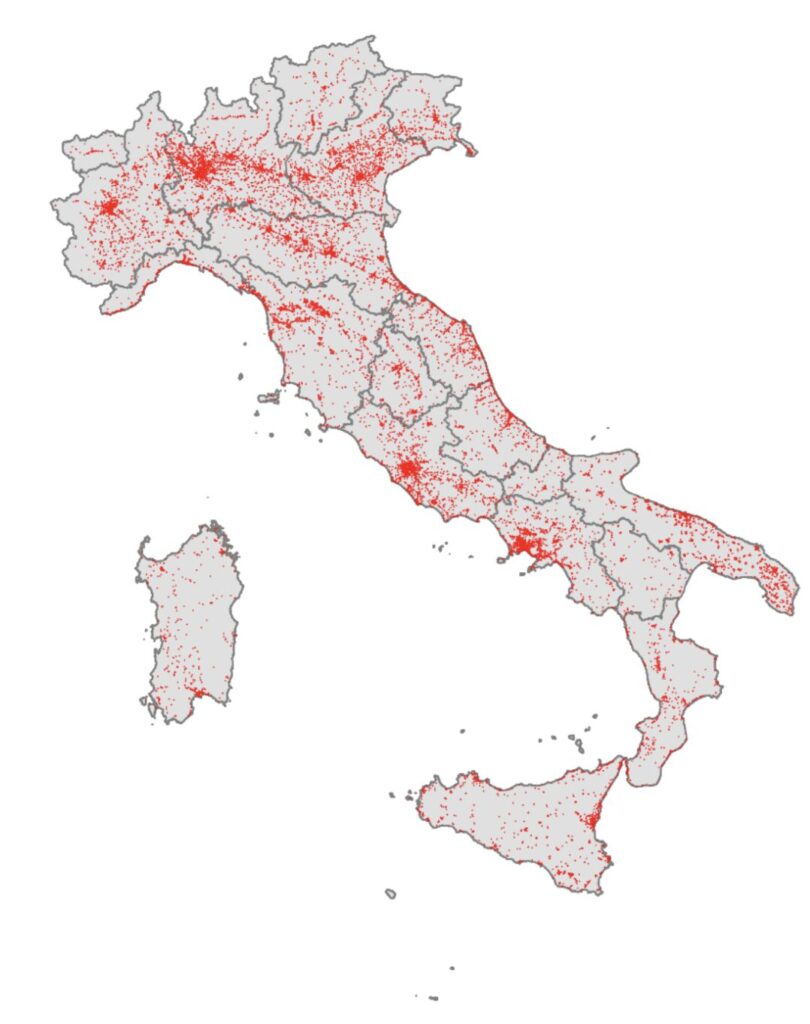
I dati su cui si basa questa analisi provengono dall’Osservatorio prezzi dei carburanti del Ministero delle Imprese e del Made in Italy (MIMIT) — il cosiddetto Osservaprezzi — che riporta quotidianamente il prezzo praticato da ogni singola stazione di servizio in Italia. Si tratta di un archivio straordinariamente granulare: ogni riga corrisponde al prezzo registrato in un singolo giorno presso una singola stazione. Qui consideriamo solo la benzina, solo in modalità self-service, escludendo la rete autostradale e il comune di Livigno che gode di un regime fiscale speciale. Con queste esclusioni ci sono 15.386 stazioni di servizio in totale, 9.226 delle quali (circa 60% del totale) hanno almeno un’altra stazione di servizio nel raggio di 1km. Nella figura 1 presentiamo la mappa delle stazioni che evidenzia la distribuzione spaziale delle stesse.
Il campione iniziale comprende circa 1,77 milioni di osservazioni. Una procedura di pulizia statistica, resa necessaria da criticità del sistema MIMIT come la presenza nel modello precompilato da inviare al Ministero di un valore pari a 1 €/L che molti gestori non correggono e altri errori di imputazione quale l’omissione del punto decimale, ha portato all’esclusione delle anomalie più evidenti, riducendo il numero di osservazioni valide a circa 1,38 milioni (date dal prodotto del numero di stazioni di servizio per i 90 giorni del periodo considerato). Un campione comunque imponente, sufficiente a ricavare pattern chiari anche senza il conforto di analisi statistiche sofisticate.
Il periodo osservato è il primo trimestre del 2026 — gennaio, febbraio, marzo —, un arco di tempo che si è rivelato straordinariamente denso di eventi, quasi un laboratorio naturale in miniatura per chi voglia studiare la trasmissione dei prezzi lungo la filiera energetica. Come emerge dalla Figura 2, il quadro di gennaio e febbraio è di una sostanziale quiete: il Brent si muove intorno a valori contenuti, i prezzi al consumo restano ancorati a poco più di 1,65 euro al litro, il mercato sembra in uno stato di equilibrio. Equilibrio che si romperà dopo il 28 febbraio.
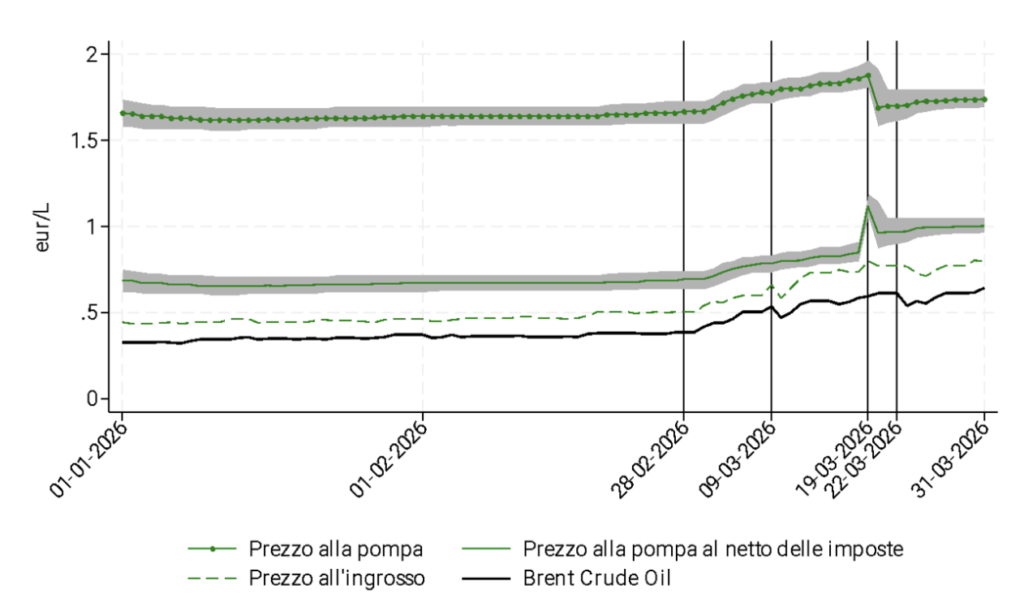
Note: Prezzi al litro (€/L) di petrolio greggio (Brent), di benzina all’ingrosso e di benzina retail con e senza tasse, gennaio–marzo 2026. Le linee verticali indicano i quattro principali eventi di shock. Fonte: MIMIT Osservaprezzi, LSEG Data & Analytics.
Nella figura la linea nera — il prezzo del petrolio greggio Brent — si colloca sempre al di sotto delle altre linee, perché il prezzo del greggio non include i costi di raffinazione, distribuzione e tassazione. Le linee verdi rappresentano la benzina: quella tratteggiata rappresenta il prezzo all’ingrosso di riferimento per i raffinatori europei, quella continua è il prezzo al netto delle imposte e quella con i puntini è il prezzo finale al consumo comprensivo delle tasse. La distanza, che non è poca, tra il prezzo finale ed il prezzo al netto delle imposte è la pressione fiscale, in Italia storicamente superiore al 50% del prezzo alla pompa. Infine, la differenza tra il prezzo del greggio Brent e il prezzo all’ingrosso rappresenta il margine di raffinazione, ossia il valore aggiunto dalla trasformazione del petrolio greggio in prodotti raffinati. La differenza tra il prezzo all’ingrosso e il prezzo al netto delle imposte rappresenta invece il margine di distribuzione e vendita, che remunera il trasporto, lo stoccaggio e la rete di distribuzione al dettaglio. Fino alla fine di febbraio, tutte le linee si muovono in parallelo, quasi piatte. Poi arriva il 28 febbraio.
28 febbraio: la scintilla
La data segna l’inizio di una crisi geopolitica che investe le infrastrutture energetiche del Medio Oriente. L’escalation del conflitto in corso alimenta il timore di interruzioni nell’offerta lungo le rotte marittime strategiche — in particolare lo Stretto di Hormuz, attraverso cui transita una quota rilevante del commercio globale di petrolio grezzo. I mercati finanziari, come al solito, non aspettano che qualcosa accada davvero: reagiscono alle aspettative e ciò è sufficiente.
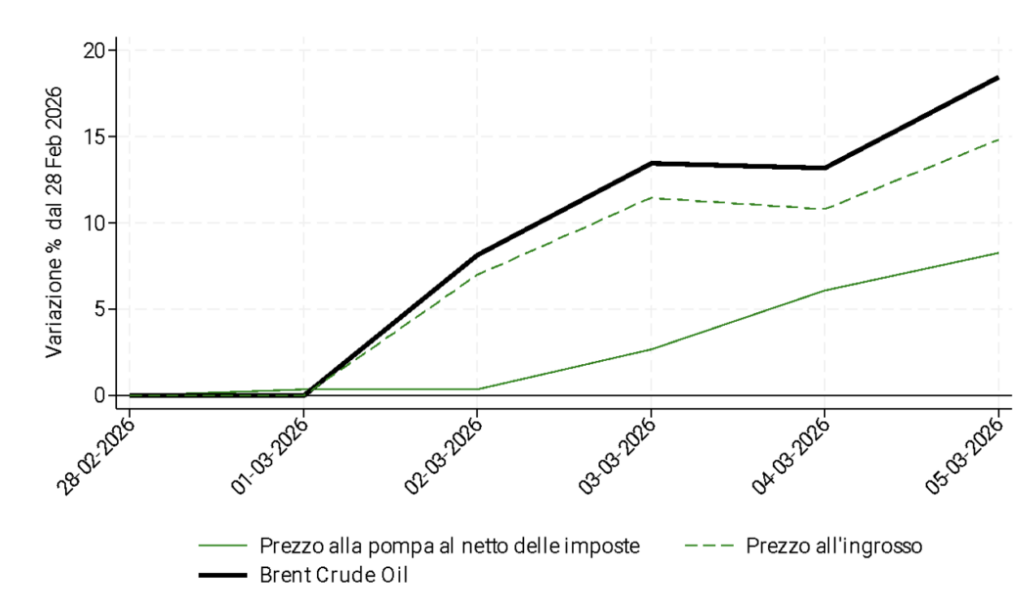
Note. Variazione percentuale del prezzo del Brent e del prezzo della benzina all’ingrosso e della benzina retail (al netto delle tasse) nei cinque giorni successivi al 28 febbraio 2026. Base = 0 al 28/02/2026. Fonte: MIMIT Osservaprezzi, LSEG Data & Analytics.
Il Brent sale di circa il 14% in pochi giorni. Il prezzo all’ingrosso — quello che le compagnie di distribuzione pagano prima di trasferire il carburante alle stazioni — lo segue con una precisione quasi chirurgica: il meccanismo di trasmissione a livello industriale è immediato e pressoché completo.
Il prezzo alla pompa, invece, si muove in ritardo e in misura più contenuta — circa 8% nello stesso arco di tempo. Una parte dello sfasamento ha spiegazioni legittime: i contratti di fornitura già stipulati, le scorte acquistate a prezzi precedenti, i costi di aggiornamento dei tabelloni. Ma — ed è questo il punto che vale la pena sottolineare — nella fase ascendente l’asimmetria è ancora relativamente limitata. Si noti inoltre che il 28 febbraio e il 1° marzo cadevano rispettivamente di sabato e domenica il che potrebbe spiegare in parte il ritardo nella risposta. Il razzo vola, anche se non alla velocità massima. La vera distorsione emerge quando il mercato comincia a correggere.
9–11 marzo: la discesa che non arriva
Tra il 9 e l’11 marzo si sovrappongono due segnali distinti. Da un lato, gli Stati Uniti annunciano misure per garantire la sicurezza delle rotte marittime1. Dall’altro, l’Agenzia Internazionale dell’Energia coordina un rilascio significativo di riserve strategiche2. L’effetto combinato è un’inversione delle aspettative: i mercati cominciano a scontare un rischio di interruzione delle forniture più basso, e il Brent scende bruscamente — di circa il 12% in due giorni.
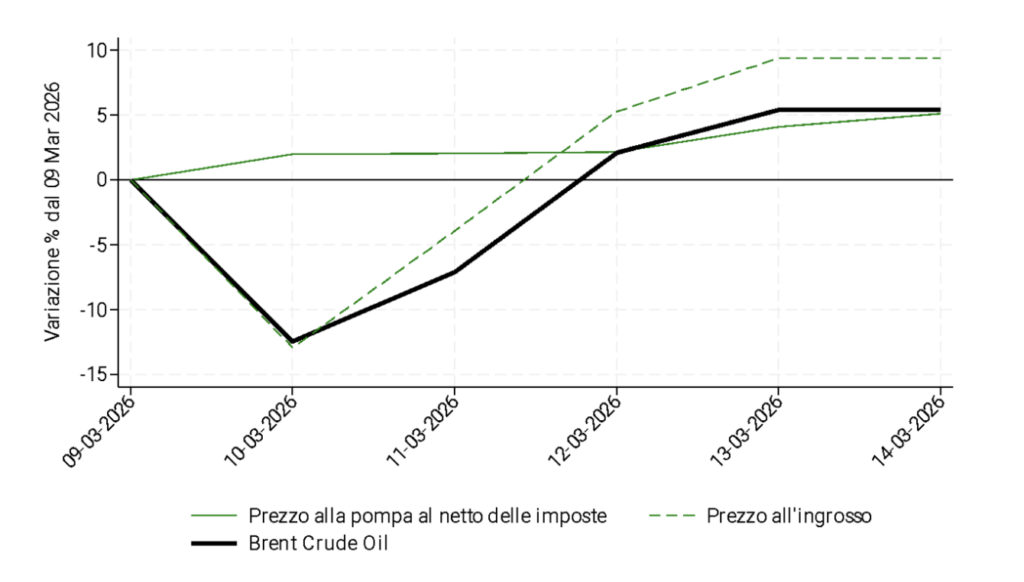
Note. Variazione percentuale del prezzo del Brent, della benzina all’ingrosso e della benzina retail (al netto delle tasse) nei sei giorni successivi al 9 marzo 2026. Base = 0 al 09/03/2026. Fonte: MIMIT Osservaprezzi, LSEG Data & Analytics.
Qui la differenza tra i segmenti della filiera diventa evidente. Il prezzo all’ingrosso segue il Brent con quella stessa precisione già osservata nella fase ascendente: la curva industriale percorre pressoché la stessa traiettoria discendente, adattandosi in tempo reale alla nuova quotazione del greggio.
Il prezzo alla pompa invece praticamente non si muove. Mentre il prezzo del Brent cade e quello all’ingrosso si aggiusta, il prezzo retail aumenta leggermente, segnando un più 5% dopo cinque giorni. Questo è l’effetto piuma. La stazione di servizio non trasferisce il risparmio al consumatore, ma lo trattiene come margine aggiuntivo. In quei cinque giorni, chi ha fatto il pieno ha pagato più del dovuto.
19 marzo: Ras Laffan e la risposta del governo
Il 19 marzo il quadro si complica ulteriormente e in modo inatteso. Attacchi missilistici colpiscono il complesso industriale di Ras Laffan, in Qatar, uno dei principali hub mondiali di produzione di gas naturale liquefatto. L’impatto sui mercati energetici non riguarda direttamente il petrolio grezzo, ma oltre al gas naturale liquefatto tocca un prodotto strettamente collegato alla benzina: la nafta, componente fondamentale nel processo di raffinazione e miscelazione3.
Come mostra la Figura 5 il Brent aumenta di circa il 3%, una variazione moderata, quasi ordinaria, mentre il prezzo retail della benzina al netto delle tasse crolla invece del 15%. La motivazione di questa inversione apparentemente paradossale sta nella politica fiscale. In risposta alla crisi, il governo italiano ha annunciato una riduzione temporanea delle accise sui carburanti — quella componente del prezzo che in Italia ha storicamente pesato per oltre il 50% del totale alla pompa. La riduzione, anche se contenuta in termini assoluti, produce un effetto immediatamente visibile per il consumatore.
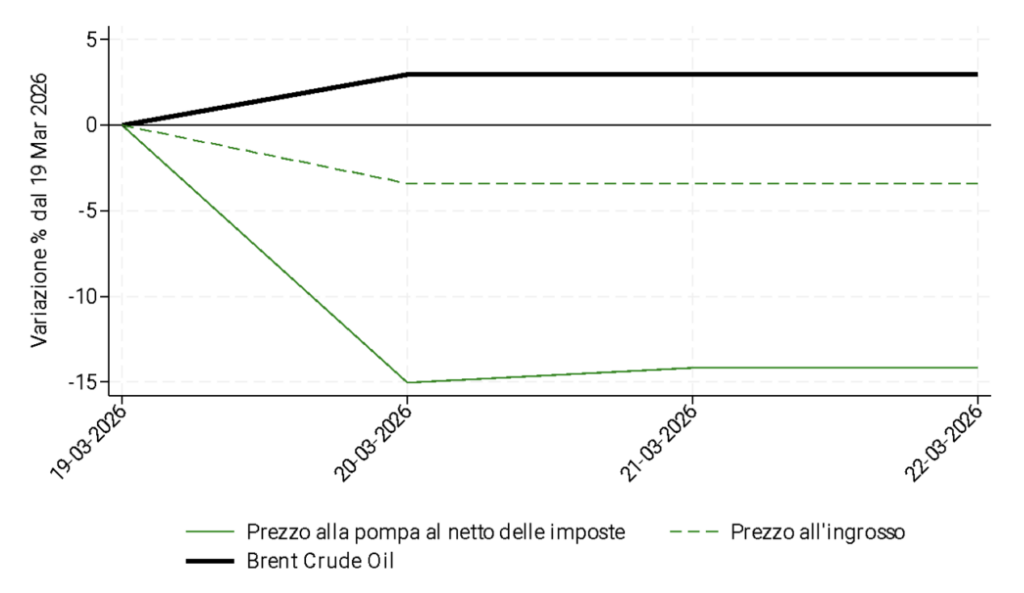
Note. Variazione percentuale del prezzo del Brent, della benzina all’ingrosso e della benzina retail (al netto delle tasse) nei quattro giorni successivi al 19 marzo 2026. Base = 0 al 19/03/2026. Fonte: MIMIT Osservaprezzi, LSEG Data & Analytics.
Perché è importante osservare queste tendenze? Questo episodio dimostra che il meccanismo di mercato, lasciato a sé stesso, non è sufficiente a garantire che una discesa dei costi si trasferisca ai consumatori. Quando questo accade, è quasi sempre per via di un intervento esterno: una riduzione di tasse, un’azione regolatoria, una leva politica. Il mercato, da solo, preferisce trattenere. Questo suggeriscono i dati.
Il fattore geografico: monopolio a un chilometro di distanza
Uno degli aspetti più interessanti del dataset è che contiene dati georeferenziati a livello di singola stazione. Questo permette di misurare qualcosa che di solito resta implicito, nascosto da medie nazionali e aggregati regionali: quanto conta la concorrenza locale nella formazione del prezzo.
Abbiamo suddiviso le stazioni di servizio in due categorie: “dense”, se almeno un’altra stazione si trova nel raggio di un chilometro e “isolate”, se non ce ne sono. I risultati non sorprendono, ma confermano con i numeri ciò che il buon senso suggeriva già da tempo.
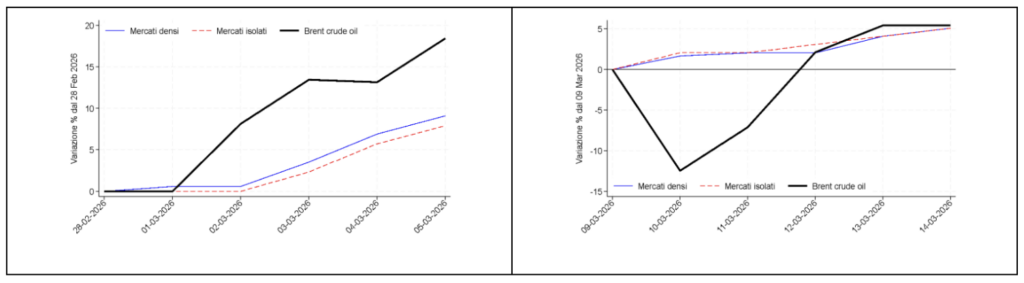
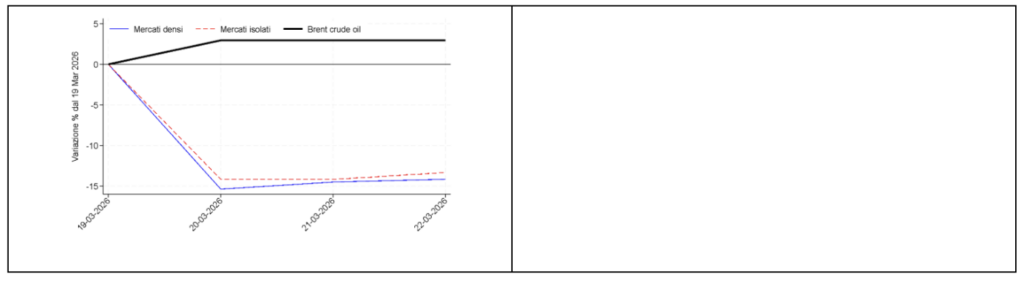
Figura 6. Risposta dei prezzi della benzina al prezzo del Brent nei mercati locali densi rispetto a quelli isolati
Note. Confronto della variazione percentuale del prezzo retail della benzina (al netto delle tasse) tra stazioni in mercati densi (≥1 concorrente entro 1 km) e stazioni isolate (<1 concorrente entro 1 km), per i quattro eventi principali. Fonte: MIMIT Osservaprezzi.
Le stazioni in mercati densi mostrano una dinamica più reattiva in entrambe le direzioni: i prezzi salgono prima, ma scendono prima. Le stazioni isolate, invece, mostrano un’asimmetria ancora più accentuata nel prezzo al consumo: i rialzi vengono trasmessi prontamente — il consumatore non ha alternativa raggiungibile, e il gestore lo sa — mentre i ribassi vengono assorbiti con molta più lentezza, come se non ci fosse nessuna fretta.
L’intuizione è che quando non esiste un’alternativa a portata di mano — o di serbatoio —, il gestore non ha incentivi competitivi a ridurre il prezzo. La geografia diventa una rendita. E questa rendita si misura in centesimi al litro, moltiplicati per milioni di rifornimenti l’anno, sommati su decenni di immobilità strutturale del mercato della distribuzione.
Va detto, in verità, che la soglia di un chilometro potrebbe rivelarsi troppo conservativa, specialmente in aree extraurbane dove la distanza strutturale tra distributori è più ampia. Una stazione con il concorrente più vicino a due chilometri non è necessariamente priva di pressione competitiva. È un punto aperto che vale la pena approfondire.
Cosa ci dicono i dati – e cosa non dicono
L’analisi presentata è di natura puramente descrittiva. Non sono state condotte analisi statistiche complesse. Questa è stata una scelta deliberata avente l’obiettivo di mostrare che da un dataset di quasi un milione e mezzo di osservazioni si possono estrarre pattern chiari anche attraverso una lettura attenta dei grafici.
Allo stesso tempo devono essere chiari i limiti del lavoro. Quello che vediamo è correlazione, non causalità: possiamo dire con certezza che i prezzi al dettaglio non seguono i ribassi del greggio, ma non possiamo — con questi soli dati — separare la quota attribuibile a comportamento strategico delle compagnie da quella attribuibile a inerzie contrattuali, costi logistici, o incertezza sulle aspettative future.
Quello che possiamo dire — e dirlo con la tranquillità che viene dai numeri — è che l’effetto razzi e piume è visibile nelle dinamiche degli episodi analizzati. Che il modo in cui i prezzi si formano alla pompa dipende non solo dal barile di greggio, ma da come è organizzato il mercato della distribuzione, da chi controlla le accise, e da quante stazioni concorrenti si trovano entro un raggio ragionevole. E che — questo forse è il dato più scomodo — senza un intervento esterno, il mercato preferisce la piuma all’atterraggio brusco.
Note metodologiche
I dati sui prezzi retail provengono dall’Osservatorio prezzi carburanti del MIMIT (Osservaprezzi). I prezzi all’ingrosso e le quotazioni del Brent derivano da LSEG Data & Analytics. La tassazione è ricavata dall’EU Weekly Oil Bulletin. Il tasso di cambio EUR/USD proviene dalla banca dati FRED. Il panel bilanciato finale conta 1.384.740 osservazioni stazione-giorno. La rimozione degli outlier si basa su una combinazione di filtro temporale sulle variazioni anomale (soglia τ = 0,20 €/L) e filtri cross-sezionali IQR e MAD. Livigno è esclusa per il regime fiscale speciale.
Note
- W. Jiang, Trump says “the war is very complete,” and he’s considering taking over Strait of Hormuz, in CBS news, 9 marzo 2026, https://www.cbsnews.com/news/trump-iran-cbs-news-the-war-is-very-complete-strait-hormuz/
- Statement by IEA Executive Director Fatih Birol on his participation in a meeting of G7 Finance Ministers, in iea, 9 marzo 2026, https://www.iea.org/news/statement-by-iea-executive-director-fatih-birol-on-his-participation-in-a-meeting-of-g7-finance-ministers; Statement by IEA Executive Director Fatih Birol on meeting of G7 Energy Ministers at IEA headquarters, in iea, 10 marzo 2026 https://www.iea.org/news/statement-by-iea-executive-director-fatih-birol-on-meeting-of-g7-energy-ministers-at-iea-headquarters
- QatarEnergy, New Details, https://www.qatarenergy.qa/en/MediaCenter/Pages/newsdetails.aspx?ItemId=3897